Niezależnie od tego, czy sztorm wcisnął łódź w pomost, wejście na mieliznę zarysowało kadłub, czy prawie nowy silnik zaczął przeciekać olejem, następne pytanie brzmi zwykle: kto za to zapłaci? Zarówno polisa ubezpieczeniowa, jak i gwarancja producenta mogą pokryć naprawy, ale każde z nich ma własne zasady, a drobne błędy na początku mogą opóźnić likwidację szkody. Ten poradnik wyjaśnia, za co zwykle płaci jedno i drugie, co zrobić tuż po szkodzie, jak przebiega proces i jakie dokumenty go ułatwiają.
Ubezpieczenie czy gwarancja: co obowiązuje?
Ubezpieczenie łodzi zazwyczaj obejmuje nagłe, przypadkowe szkody: kolizje, sztormy, wejście na mieliznę, pożar, kradzież lub zatonięcie – zależnie od polisy. Gwarancja pokrywa wady materiałowe lub wykonawcze w określonym okresie, na przykład problem z laminatem w kadłubie albo podzespół silnika, który zawiódł zbyt wcześnie. Żadne z nich nie ma pokrywać normalnego zużycia, korozji z zaniedbania ani szkód wynikających z pominiętych przeglądów, a oba mają wyłączenia, które warto przeczytać, zanim się je poznaje w praktyce.
Czasem granica jest niewyraźna: silnik, który przegrzał się po pęknięciu węża, może być sprawą gwarancyjną, problemem serwisowym, a jeśli doprowadził do pożaru – szkodą ubezpieczeniową. W razie wątpliwości powiadom zarówno ubezpieczyciela, jak i gwaranta.
Pierwsze kroki po szkodzie
- Upewnij się, że wszyscy na pokładzie są bezpieczni, a łódź jest zabezpieczona.
- Ogranicz dalsze szkody tam, gdzie to bezpieczne: wypompuj wodę, zakryj wybite włazy lub okna i podwój cumy. Polisy zwykle tego oczekują.
- Sfotografuj i sfilmuj uszkodzenia, otoczenie oraz każdą inną jednostkę lub konstrukcję, której dotyczy zdarzenie, dopóki wszystko jest na swoim miejscu.
- Zapisz datę, godzinę, miejsce, pogodę i nazwiska świadków, póki szczegóły są świeże.
- Skontaktuj się niezwłocznie z ubezpieczycielem lub gwarantem i zapytaj, jak chce przyjąć zgłoszenie.
- Wstrzymaj się z trwałymi naprawami do czasu ich zatwierdzenia, z wyjątkiem działań awaryjnych chroniących łódź.
Jak zwykle przebiega roszczenie ubezpieczeniowe
Większość roszczeń ubezpieczeniowych przebiega podobnie. Po zgłoszeniu szkody ubezpieczyciel wyznacza likwidatora, a przy poważniejszych uszkodzeniach często wysyła rzeczoznawcę morskiego, który ogląda łódź, potwierdza przyczynę i ocenia zakres szkody. Ubezpieczyciel zwykle chce mieć pisemny kosztorys naprawy łodzi, z wyszczególnionymi pracami i częściami. Po uzgodnieniu zakresu naprawa jest zatwierdzana, a odszkodowanie wypłacane zgodnie z polisą, pomniejszone o franszyzę.
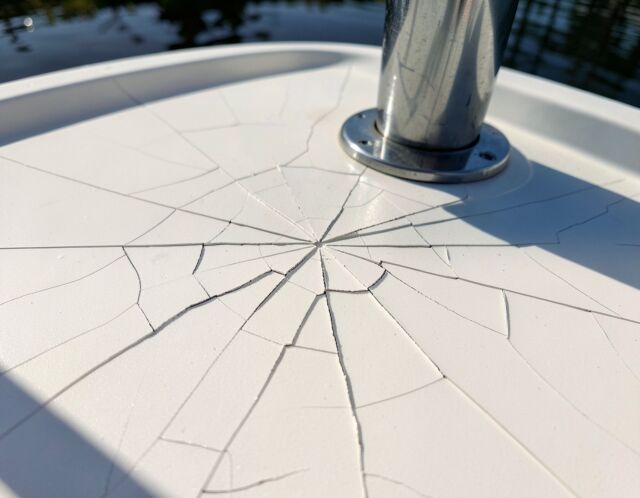
Ukryte uszkodzenia zdarzają się często: pęknięcie gelcoatu może skrywać mokry rdzeń, a wejście na mieliznę może wygiąć wał, który z zewnątrz wygląda dobrze. Dodatkowe uszkodzenia wykryte po otwarciu elementów zgłasza się ubezpieczycielowi jako uzupełnienie kosztorysu, zanim te prace zostaną wykonane.
Szkody kadłuba i po sztormie: na czym polega naprawa
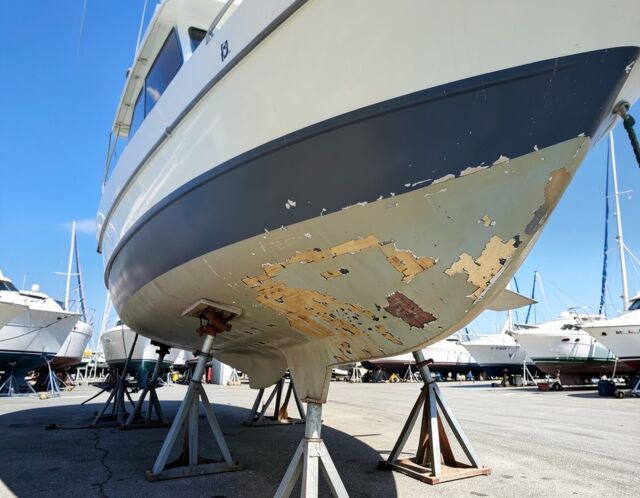
Naprawa uszkodzonego kadłuba po kolizji lub wejściu na mieliznę zaczyna się od oględzin wewnątrz i na zewnątrz, często z łodzią wyciągniętą z wody, aby znaleźć każde pęknięcie, wyrwę i miękkie miejsce w laminacie. Uszkodzone włókno szklane jest szlifowane, odbudowywane warstwami, szpachlowane i wykańczane tak, by pasowało do otaczającej powierzchni, a układ napędowy sprawdza się pod kątem wygięć i drgań. Naprawa szkód po sztormie bywa szersza: otarte relingi i knagi, podarte pokrycia z brezentu, wybite okna, woda w kabinie oraz mokre okablowanie i elektronika. Każdą wodę wewnątrz należy szybko osuszyć, zanim ucierpi tapicerka i połączenia.
Jak uzyskać zatwierdzenie napraw gwarancyjnych
Gwarancja na łódź jest zwykle podzielona między kilku gwarantów. Stocznia obejmuje kadłub i konstrukcję, producenci silników – silniki i napędy, a podzespoły takie jak agregaty prądotwórcze czy elektronika mają własne warunki. Sprawdź, jak długo trwa każda gwarancja, czy przechodzi na kolejnego właściciela i jakie czynności serwisowe musisz udokumentować.
Zanim rozpocznie się jakakolwiek naprawa gwarancyjna, skontaktuj się z gwarantem, opisz usterkę i zapytaj, czy naprawa wymaga wcześniejszej zgody albo musi być wykonana przez wskazanego dealera. Zgłaszaj problemy od razu, bo roszczenie gwarancyjne złożone długo po pierwszych objawach lub po próbie samodzielnej naprawy może być trudniejsze do uznania.
Dokumenty, które warto mieć pod ręką
- Polisa i strona z danymi, w tym franszyza i ewentualne warunki sumy uzgodnionej.
- Numer identyfikacyjny kadłuba (HIN) i numer seryjny każdego silnika.
- Umowa kupna, rejestracja i rejestracja gwarancji.
- Faktury serwisowe i datowany dziennik wymian oleju, wirników i innych zaplanowanych prac.
- Każdy e-mail, pismo i numer szkody od ubezpieczyciela lub gwaranta.
Kiedy zaangażować technika
Zdjęcia, rozmowy telefoniczne i podstawowe zabezpieczenie łodzi właściciel może załatwić sam. Technika morskiego warto zaangażować od razu, gdy do łodzi wlewa się woda, gdy silnik lub instalacja elektryczna miały kontakt z wodą morską, gdy podejrzewasz ukryte uszkodzenie konstrukcji albo gdy ubezpieczyciel żąda kosztorysu, którego sam nie przygotujesz. Jeśli Twoja łódź stoi w rejonie Long Beach, Los Angeles lub Orange County, nasza usługa napraw ubezpieczeniowych i gwarancyjnych pomoże zarówno w pracach naprawczych, jak i w formalnościach, które im towarzyszą.
Roszczenia i gwarancja – najczęstsze pytania
Czy mogę wybrać własny warsztat do naprawy z ubezpieczenia?
Wiele polis pozwala właścicielowi wybrać, choć ubezpieczyciel może chcieć najpierw sprawdzić kosztorys lub wysłać rzeczoznawcę, by uzgodnić zakres. Przed rozpoczęciem prac sprawdź zapisy polisy.
Czy roszczenie gwarancyjne może zostać odrzucone, jeśli pominąłem przeglądy?
Może, jeśli gwarant uzna, że pominięty serwis spowodował awarię lub się do niej przyczynił. Najprostszym sposobem wykazania, że łódź była pod opieką, jest prowadzenie datowanych zapisów wymian oleju, wirników pompy i innych zaplanowanych prac.
Czy ubezpieczenie pokrywa szkody, które narastają powoli?
Zwykle nie. Stopniowe problemy, takie jak osmotyczne pęcherze, korozja czy powolny przeciek, traktuje się zwykle jako zużycie lub kwestię serwisową, a nie nagłą szkodę.